Solo tres comunidades autónomas permiten deducir gastos médicos en el IRPF. Estos son los porcentajes, los topes y los supuestos en los que para autónomos y asalariados, los gastos médicos son deducibles.

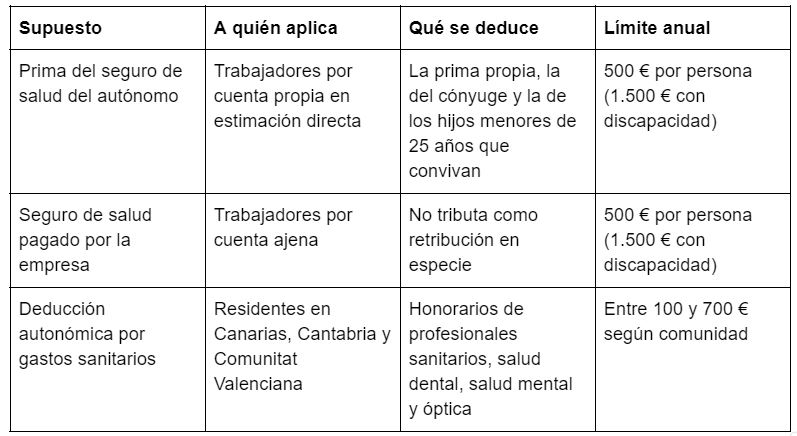
No existe una deducción estatal general por gastos sanitarios. La factura del dentista o del especialista no se resta sin más de la declaración. Son deducibles los gastos médicos únicamente en tres supuestos: la prima del seguro de salud de los autónomos, el seguro que contrata la empresa para su plantilla y las deducciones autonómicas de Canarias, Cantabria y la Comunitat Valenciana, las tres únicas comunidades de régimen común que las contemplan, según el Manual práctico de Renta 2025 de la Agencia Tributaria.
¿En qué casos son deducibles los gastos médicos?
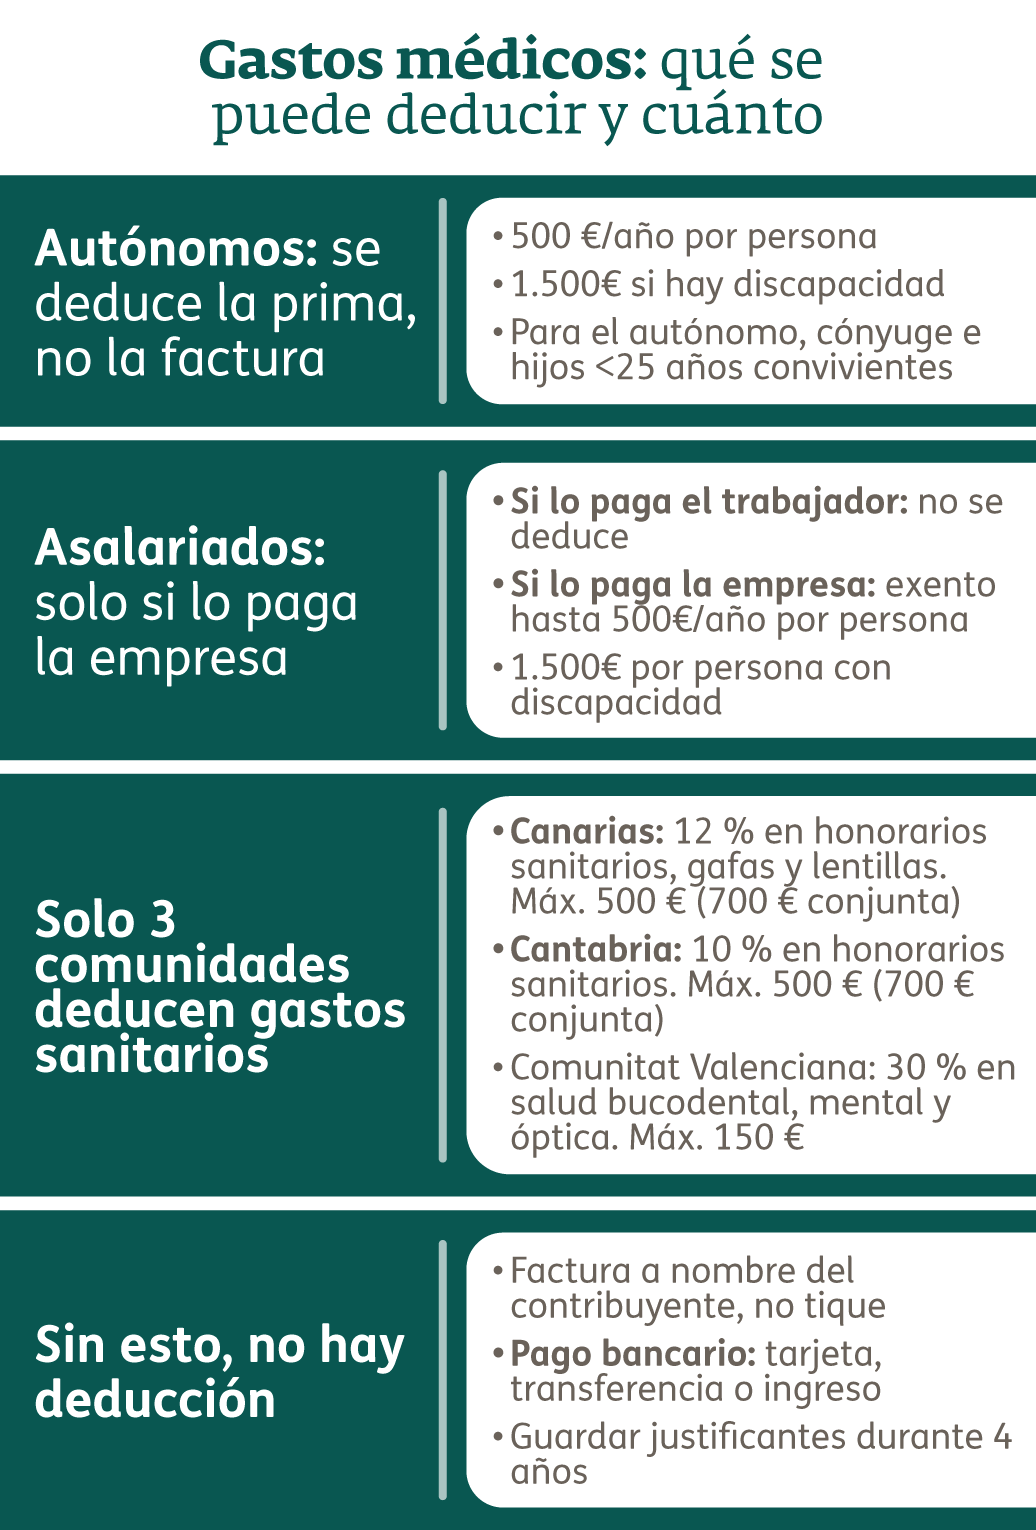
Son deducibles los gastos médicos solo cuando existe una norma específica que lo permite, estatal o autonómica. Quien abona una consulta privada de su bolsillo no puede descontarla, salvo que resida en una de las tres comunidades con deducción propia. Esta es la fotografía completa:
¿Son deducibles los gastos médicos de los autónomos?
Sí, son deducibles los gastos médicos con un matiz: lo que se deduce no es la factura del médico, sino la prima del seguro. Para un trabajador por cuenta propia, esperar meses a una prueba diagnóstica significa tiempo sin poder facturar, y de ahí que la póliza privada sea habitual en este colectivo.
En virtud de la Ley 6/2017, de Reformas Urgentes del Trabajo Autónomo, y del artículo 30.2.5ª de la Ley del IRPF, quienes tributan en estimación directa pueden deducir como gasto las primas de un seguro de enfermedad para sí mismos, para su cónyuge y para los hijos menores de 25 años que convivan en el mismo domicilio. El tope es de 500 euros al año por cada una de esas personas, cifra que asciende a 1.500 euros cuando la persona asegurada tiene una discapacidad reconocida legalmente.
Si el autónomo presenta pagos fraccionados, puede tenerla en cuenta en el modelo 130. En todo caso, debe reflejarse también correctamente en la declaración anual del IRPF.
Sea cual sea la vía, conviene conservar la póliza y los justificantes de pago durante al menos cuatro años, que es el plazo general de prescripción tributaria.

¿Son deducibles los gastos médicos de un asalariado?
Aquí la respuesta a si son deducibles los gastos médicos es distinta. Un trabajador por cuenta ajena que paga de su bolsillo un seguro privado no puede deducir esa prima. El beneficio fiscal aparece cuando es la empresa quien contrata la póliza.
En ese caso, la prima no tributa como rendimiento del trabajo en especie siempre que no supere los 500 euros anuales por persona asegurada. La exención cubre al trabajador, a su cónyuge y a sus descendientes, y el límite se eleva a 1.500 euros por cada persona con discapacidad, según la normativa del IRPF vigente en el ejercicio 2025. Quien acredita un grado elevado puede consultar el resto de beneficios fiscales por discapacidad a los que da acceso esa situación.
De ahí que el seguro de salud sea uno de los productos más frecuentes dentro de las fórmulas de retribución flexible: da acceso a asistencia sanitaria privada sin impacto fiscal para la persona trabajadora.
¿Qué gastos médicos se pueden deducir según la comunidad autónoma?
El IRPF es un impuesto cedido parcialmente a las comunidades autónomas, que pueden aprobar sus propias deducciones. Por eso, en algunos territorios sí son deducibles los gastos médicos abonados por el contribuyente, aunque solo determinados conceptos y con topes reducidos. En la Renta 2025, presentada entre el 8 de abril y el 30 de junio de 2026, únicamente Canarias, Cantabria y la Comunitat Valenciana las contemplaron, según la guía de deducciones autonómicas del IRPF de la Agencia Tributaria.
Deducción por gastos médicos en Canarias
Canarias permite deducir el 12 % de los gastos y honorarios de profesionales médicos y sanitarios —excluidos los farmacéuticos— por prevención, diagnóstico y tratamiento de enfermedades, salud dental, embarazo, nacimiento de hijos, accidentes e invalidez, y también el 12 % de lo gastado en gafas graduadas y lentes de contacto.
Quedan fuera los tratamientos estéticos —salvo que reparen daños de accidentes o intervenciones, o se relacionen con la identidad sexual—, las primas de seguros médicos y las prestaciones reintegrables por la Seguridad Social.
El importe máximo es de 500 euros anuales en tributación individual y 700 en conjunta, con 100 euros adicionales para mayores de 65 años o con discapacidad igual o superior al 65 %. Para aplicar estos topes, la base imponible general más la del ahorro no puede superar los 46.455 euros en individual ni los 61.770 en conjunta. Por encima, el límite baja a 150 euros por contribuyente.
Deducción por gastos médicos en Cantabria
Cantabria aplica una deducción del 10 % de los gastos y honorarios profesionales por servicios sanitarios relacionados con enfermedad, salud dental, embarazo y nacimiento de hijos, accidentes e invalidez, tanto del contribuyente como de las personas incluidas en el mínimo familiar, siempre que no estén cubiertos por la Seguridad Social ni por una mutua o aseguradora.
El límite es de 500 euros anuales en individual y 700 en conjunta, más 100 euros por cada contribuyente con discapacidad acreditada del 65 % o superior. La base liquidable —base imponible minorada en el mínimo personal y familiar— debe ser inferior a 22.946 euros en individual y a 31.485 en conjunta. Además, el gasto debe justificarse con factura y abonarse por tarjeta, transferencia, cheque o ingreso bancario: el efectivo no da derecho a deducción.
Deducciones por gastos de salud en la Comunitat Valenciana
Es la comunidad con el abanico más amplio. Permite deducir hasta 100 euros —150 en familias numerosas o monoparentales— por el tratamiento y cuidado de personas con enfermedades crónicas de alta complejidad o raras, daño cerebral adquirido o alzhéimer. Y, además, el 30% de las cantidades destinadas a:
-
Atención bucodental no estética, con un máximo de 150 euros.
-
Atención a personas con patologías de salud mental, hasta 150 euros.
-
Gafas graduadas, lentes de contacto y soluciones de limpieza, hasta 100 euros.
Se suma una deducción del 30 % por gastos de deporte y actividades saludables —gimnasios, clubes, entrenadores, fisioterapeutas, podólogos o dietistas-nutricionistas—, con un tope de 150 euros, que sube al 50% a partir de los 65 años o con discapacidad del 33% y al 100% a partir de los 75 o con discapacidad del 65%. Se mantiene también la deducción por tratamientos de fertilidad en centros autorizados.
El Decreto Ley 1/2026 amplió el número de beneficiarios: los umbrales de base liquidable pasaron de 32.000 y 48.000 euros a 60.000 euros en tributación individual y 78.000 en conjunta, con efectos desde el 1 de enero de 2025. La deducción se aplica íntegra por debajo de 54.000 y 72.000 euros, y de forma gradual hasta los máximos.
Qué documentación conservar para deducir gastos médicos
Aunque la declaración se presente en primavera, la documentación se genera durante todo el año. Estos son los requisitos comunes a las tres comunidades donde son deducibles los gastos médicos:
-
Factura completa, no un tique, a nombre de quien aplica la deducción y con los datos del profesional o centro sanitario.
-
Justificante de pago bancario. En Cantabria es requisito expreso; en el resto, facilita acreditar el gasto ante una comprobación.
-
Cuatro años de conservación, plazo de prescripción del que dispone la Agencia Tributaria.
-
Residencia habitual a 31 de diciembre: determina la normativa autonómica aplicable.
Advertencia: las deducciones autonómicas cambian con frecuencia y deben verificarse cada campaña antes de presentar la renta.


¿Se pueden deducir los medicamentos en la declaración de la renta?
No. Ninguna comunidad admite el gasto farmacéutico. La deducción canaria excluye expresamente a los profesionales farmacéuticos y la cántabra se limita a honorarios por servicios sanitarios prestados por profesionales médicos.
¿Se puede desgravar el dentista?
Sí, en las tres comunidades con deducción. En Canarias y Cantabria la salud dental entra dentro del 12 % y del 10 % respectivamente, y en la Comunitat Valenciana existe una deducción específica por atención bucodental no estética del 30 %, con un tope de 150 euros.
¿Qué ocurre si hay un cambio de comunidad autónoma durante el año?
Se aplican las deducciones de la comunidad de residencia habitual a 31 de diciembre del ejercicio declarado, con independencia de dónde se hayan generado los gastos a lo largo del año.
¿Es obligatorio pagar con tarjeta para poder deducir un gasto médico?
En Cantabria sí: el gasto debe abonarse mediante tarjeta, transferencia, cheque nominativo o ingreso en cuenta. Los pagos en efectivo no dan derecho a la deducción, aunque exista factura.