Blog 360
Medioambiente
El 20 % de los hogares españoles tiene al menos una persona con discapacidad. Conocer los derechos, las ayudas disponibles y lo que debe cubrir un seguro de hogar para personas con discapacidad es clave para proteger una vivienda adaptada.
En España, 4,38 millones de personas declaran algún tipo de discapacidad, según la Encuesta de Discapacidad, Autonomía Personal y Situaciones de Dependencia del INE (2020). De ellas, 3,85 millones residen en hogares, lo que supone que aproximadamente uno de cada cinco hogares convive con esta realidad. Sin embargo, la mayoría de las pólizas de hogar están diseñadas para viviendas estándar y no contemplan de forma automática las necesidades de una vivienda adaptada. Entender qué cubre y qué no cubre un seguro de hogar para personas con discapacidad permite tomar decisiones informadas y evitar lagunas de protección.
A esto se suma un dato revelador: el 87 % de los edificios residenciales en España necesitaría actuaciones para mejorar su accesibilidad, según la Fundación Mutua de Propietarios. ¿Qué debe valorar una persona con discapacidad —o su familia— al contratar o revisar un seguro de hogar?
¿Qué necesita una persona con discapacidad de su seguro de hogar?
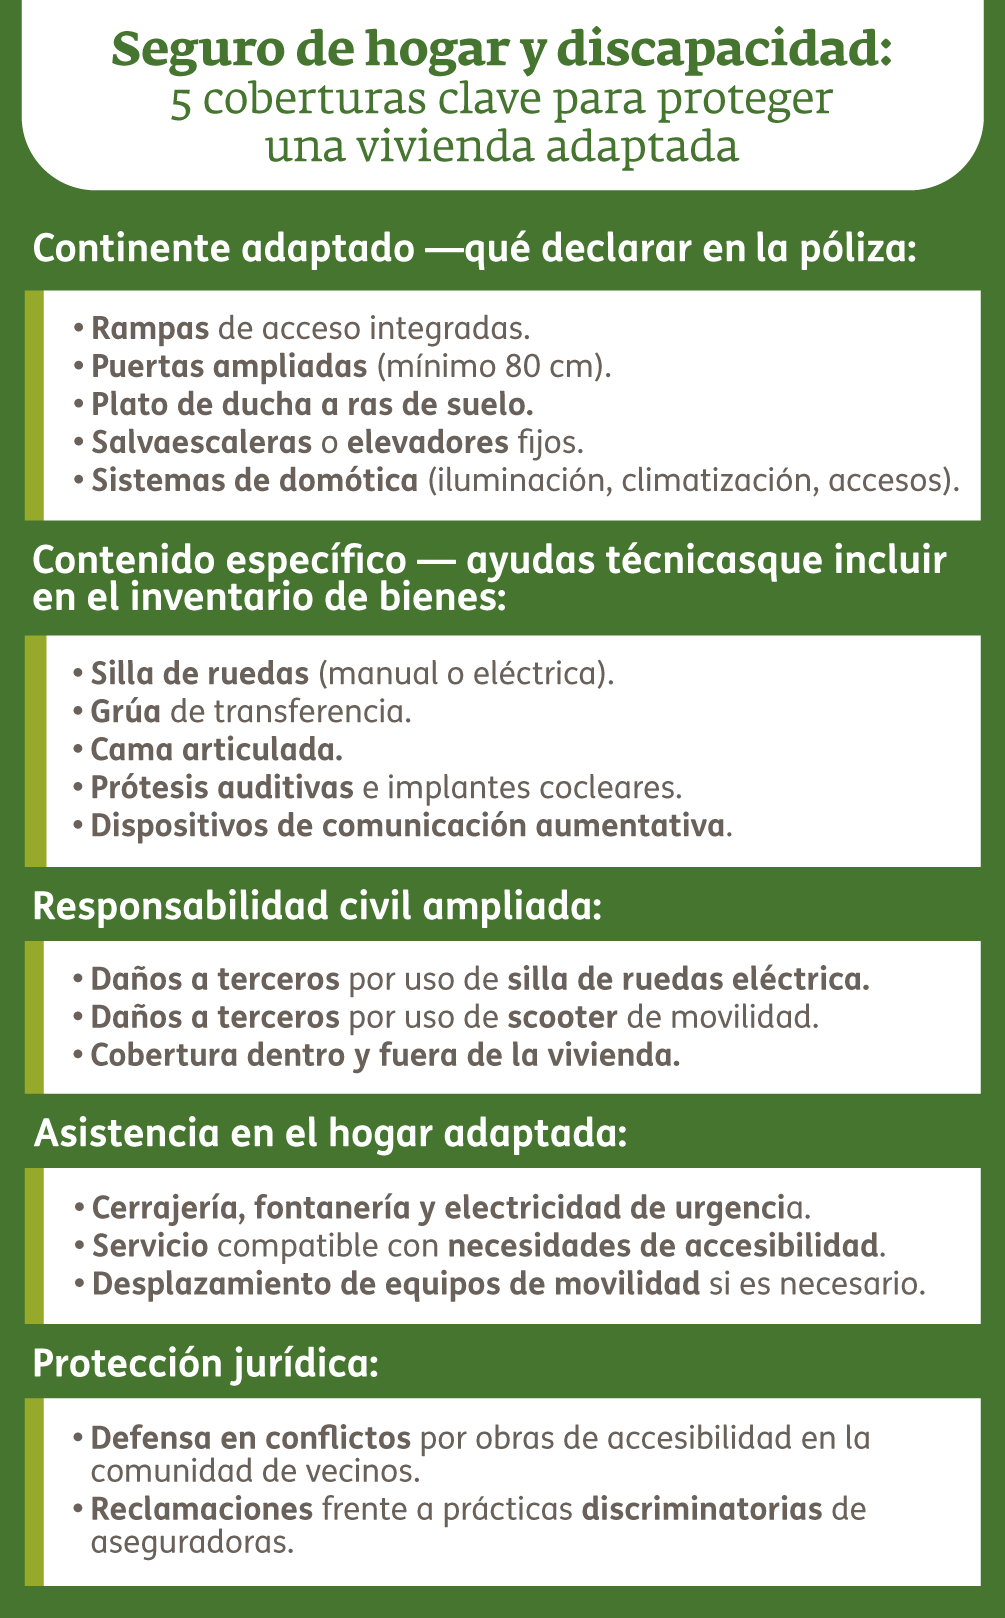
Una vivienda adaptada incorpora elementos que un seguro convencional no suele cubrir de manera predeterminada. Rampas integradas, platos de ducha a ras de suelo, puertas ampliadas, salvaescaleras o sistemas de domótica forman parte del continente o del contenido asegurado, pero solo si se declaran correctamente al contratar la póliza.
Si estos elementos no figuran en el capital asegurado, en caso de siniestro podrían quedar total o parcialmente excluidos de la indemnización. Lo mismo ocurre con las ayudas técnicas —silla de ruedas, grúa de transferencia, prótesis auditivas, dispositivos de comunicación aumentativa—, que deben incluirse en el inventario de bienes del seguro de hogar para personas con discapacidad para que estén protegidas frente a robo, daño accidental o fenómenos atmosféricos.
Además, conviene revisar la cobertura de responsabilidad civil. Las sillas de ruedas eléctricas o los scooters de movilidad pueden causar daños a terceros, y no todas las pólizas básicas los contemplan. Incluir esta cobertura específica aporta tranquilidad en el uso diario de estos dispositivos dentro y fuera de la vivienda.
¿Puede una aseguradora discriminar a una persona con discapacidad?
No. La legislación española prohíbe expresamente la discriminación por motivo de discapacidad en la contratación de seguros. El Real Decreto Legislativo 1/2013, que aprueba la Ley General de derechos de las personas con discapacidad, establece que no puede existir discriminación directa ni indirecta en el acceso a bienes y servicios, incluido el sector asegurador.
Esta protección se refuerza con la Ley 15/2022 de igualdad de trato y no discriminación, cuyo artículo 17.2 especifica que las aseguradoras no pueden denegar la contratación de un seguro exclusivamente por motivos de discapacidad ni imponer condiciones más gravosas sin justificación actuarial objetiva. A nivel europeo, la Directiva 2004/113/CE completa este marco, y la ley de accesibilidad para personas con discapacidad obliga además a que los servicios de la aseguradora —formularios, atención al cliente, documentación— sean accesibles.
El sector asegurador español cuenta también con la Guía de buenas prácticas en materia de discapacidad de UNESPA, una autorregulación que compromete a las entidades adheridas a formar a su red comercial, facilitar la accesibilidad en sus servicios y evitar prácticas discriminatorias en la tarificación del seguro de hogar para personas con discapacidad.
¿Qué coberturas debe incluir un seguro de hogar para personas con discapacidad?
Al revisar o contratar un seguro de hogar en una vivienda donde reside una persona con discapacidad, conviene prestar atención a varios aspectos clave:
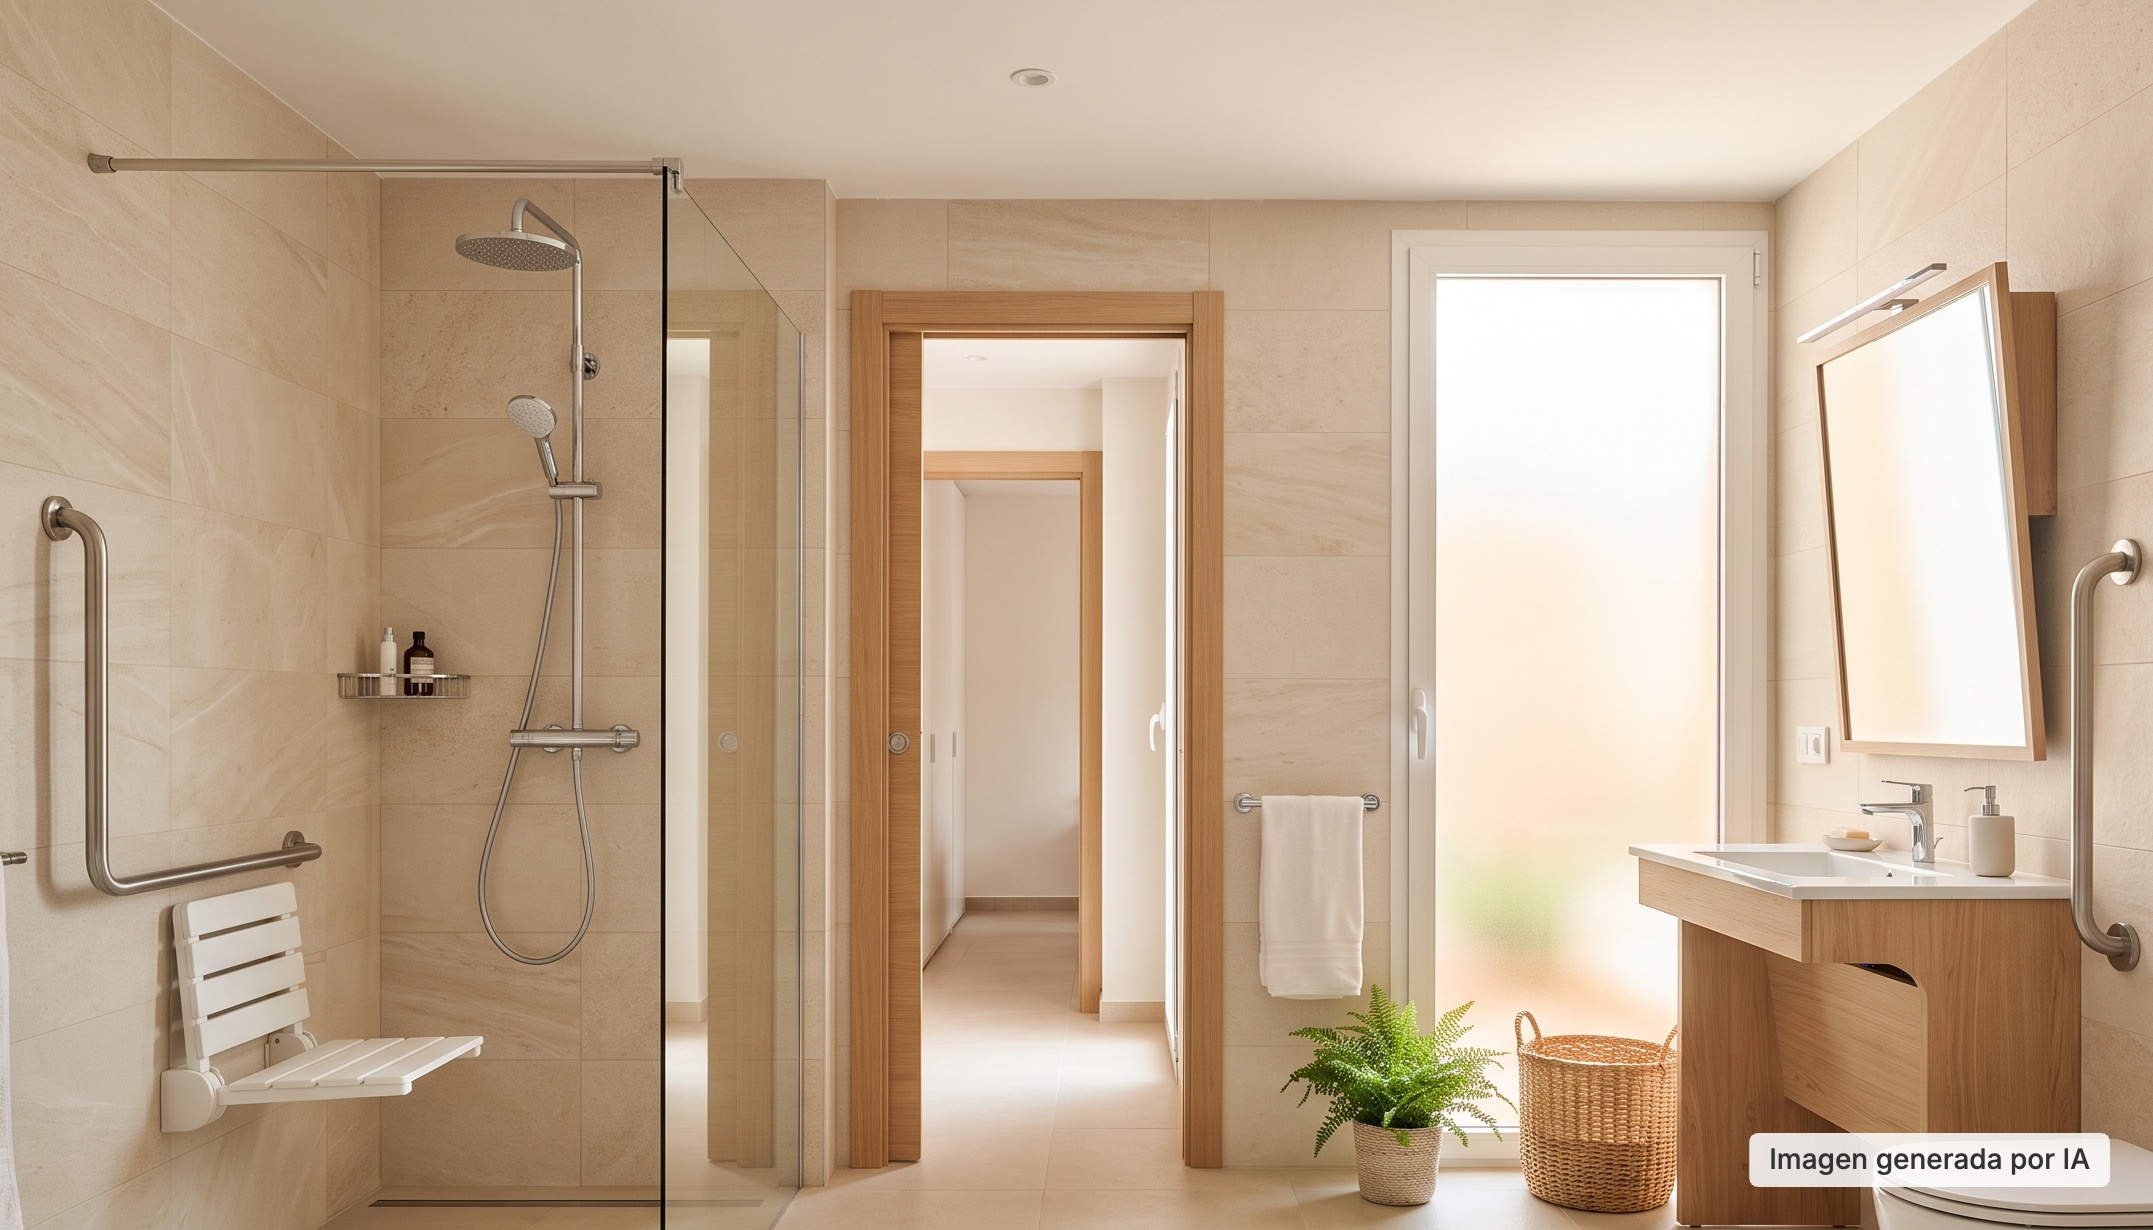
— Valoración actualizada del continente: las reformas de accesibilidad —como las adaptaciones de baños para personas con discapacidad, la ampliación de puertas o la instalación de rampas fijas— incrementan el valor de la vivienda y deben reflejarse en el capital asegurado.
— Inventario detallado de ayudas técnicas: sillas de ruedas, grúas, camas articuladas, audífonos o dispositivos de domótica deben constar como contenido asegurado, con su valor de reposición actualizado.
— Responsabilidad civil ampliada: para cubrir posibles daños a terceros derivados del uso de dispositivos motorizados de movilidad.
— Asistencia en el hogar adaptada: servicios de cerrajería, fontanería o electricidad que contemplen las necesidades de accesibilidad (por ejemplo, urgencias que requieran desplazamiento de equipos de movilidad).
— Protección jurídica: puede ser especialmente útil en caso de conflictos relacionados con obras de accesibilidad en la comunidad de vecinos.
Es importante recordar que algunas aseguradoras ofrecen ya productos específicos para personas con movilidad reducida, que incluyen desde informes de accesibilidad de la vivienda hasta gestión de subvenciones y asesoramiento sobre recursos sociales. Conocer estas opciones ayuda a elegir la póliza más completa.
¿Qué ayudas existen para adaptar la vivienda?
El seguro hogar discapacidad protege los bienes y la estructura, pero la financiación de las adaptaciones de accesibilidad cuenta con ayudas públicas específicas. El Plan Estatal de Vivienda 2022-2025 ofrece subvenciones de hasta 17.000 euros para obras de adaptación en viviendas de personas con un grado de discapacidad igual o superior al 33 %. Para acceder a estas ayudas es necesario contar con un certificado de discapacidad vigente.
A nivel autonómico, comunidades como Madrid disponen de programas como el Plan Adapta, con subvenciones que pueden alcanzar los 30.000 euros. Además, existen deducciones fiscales en el IRPF por rehabilitación de la vivienda habitual.
Otro punto clave es la Ley de Propiedad Horizontal. Su artículo 10 establece que las obras de accesibilidad en zonas comunes de un edificio son obligatorias cuando las solicita un propietario con discapacidad o mayor de 70 años, sin necesidad de votación en junta de vecinos, siempre que el coste anual repercutido —descontadas las ayudas públicas— no supere 12 mensualidades ordinarias de gastos comunes. El CEAPAT (Centro de Referencia Estatal de Autonomía Personal y Ayudas Técnicas) detalla en su web cómo ejercer el derecho a exigir la adaptación del acceso a la vivienda en comunidades de vecinos.
Conocer las coberturas del seguro de hogar para personas con discapacidad, los derechos frente a posibles prácticas discriminatorias y las ayudas públicas disponibles permite a quienes conviven con una discapacidad, y a sus familias, tomar decisiones más informadas para proteger su vivienda y su calidad de vida.
¿Se puede asegurar una silla de ruedas eléctrica dentro del seguro de hogar?
Sí, siempre que se declare expresamente como bien de contenido en la póliza, indicando su valor de reposición. Además, existen pólizas específicas de daños y responsabilidad civil para sillas de ruedas —manuales y eléctricas— a través de corredurías especializadas.
¿Quién paga las obras de accesibilidad en una comunidad de vecinos?
Según la Ley de Propiedad Horizontal (artículo 10), la comunidad de propietarios está obligada a ejecutar y financiar las obras de accesibilidad solicitadas por un vecino con discapacidad o mayor de 70 años, sin necesidad de votación en junta, siempre que el coste anual repercutido no supere 12 mensualidades de gastos comunes tras descontar ayudas públicas.
¿Existen seguros de hogar diseñados específicamente para personas con movilidad reducida?
Sí. "Hogar Sin Barreras" de Mutua de Propietarios fue el primer producto del mercado español. Incluye un informe de accesibilidad de la vivienda, gestión de subvenciones y licencias, responsabilidad civil por silla de ruedas motorizada, servicio de telefarmacia y asesoramiento sobre recursos sociales y asistenciales.
¿Qué ocurre si una aseguradora rechaza la contratación por motivo de discapacidad?
Se trataría de una práctica contraria a la Ley 15/2022 y al Real Decreto Legislativo 1/2013. La persona afectada puede presentar una reclamación ante la Dirección General de Seguros y Fondos de Pensiones (DGSFP), así como recurrir a asociaciones especializadas en la defensa de los derechos del consumidor con discapacidad.


Compartir

Este estudio engloba aspectos del cuidado de la salud con un enfoque holístico, entendiendo que la salud no se compone solamente de una faceta médica o de servicios profesionalizados en el ámbito de la salud, sino que se compone de decisiones y actividades en el ámbito de relaciones personales.
Ofrecemos un espacio para el debate y conocimiento de las últimas tendencias en innovación social y responsabilidad empresarial a través de nuestro blog y nuestra publicación anual en papel.