Blog 360
Medioambiente
17 millones de personas contrataron un seguro de viaje en España en 2025, pero una parte importante de los viajeros sigue saliendo sin cobertura. Estas son las claves para tomar una decisión informada.
En 2025, las aseguradoras españolas gestionaron 172.654 percances relacionados con viajes, según datos de UNESPA. Más de la mitad fueron por enfermedad u hospitalización. Sin embargo, una parte significativa de la población sigue desplazándose sin seguro de viaje, convencida de que los imprevistos son cosa de otros o de que la Tarjeta Sanitaria Europea resuelve cualquier situación.
Un seguro de viaje es una póliza que ofrece protección frente a imprevistos durante un desplazamiento: asistencia médica, repatriación sanitaria, cancelación, pérdida de equipaje y responsabilidad civil. No se trata de un producto pensado solo para viajes exóticos o aventureros, sino de una herramienta que da respuesta a situaciones cotidianas. De hecho, el 29,3 % de los incidentes atendidos por las aseguradoras en 2025 ocurrieron dentro de España.
¿Qué ocurre realmente cuando surge un imprevisto en un viaje?
Los datos del sector asegurador ofrecen una imagen muy clara. De los 172.654 percances analizados por UNESPA en el ejercicio 2025, el 51 % correspondió a enfermedades u hospitalizaciones, el 22,1 % a accidentes, el 7,9 % a demoras de transporte y el 6 % a anulaciones del viaje.
El coste medio de un percance ronda los 400 euros, una cifra que puede parecer asumible. Pero los casos graves disparan las cantidades: en 2025, el seguro de viaje llegó a cubrir un percance de 113.584 euros en Malawi y otro de 21.370 euros en Estados Unidos. Una repatriación sanitaria desde Tanzania costó 25.750 euros al seguro. Incluso dentro de la Unión Europea, los gastos médicos atendidos superaron los 5.600 euros en Grecia y los 4.500 euros en Alemania.
El continente donde se producen más incidentes cubiertos es Europa, con un 48,7 % del total. Por países, España lidera el ranking de asistencias (29,3 %), seguida de Tailandia (6,2 %), Estados Unidos (6 %) e Indonesia (5,4 %).
¿En qué países es obligatorio viajar con seguro?
Existe la creencia de que el seguro de viaje solo resulta necesario para destinos lejanos. La realidad jurídica dice otra cosa.
Para solicitar un visado Schengen de corta duración, es obligatorio contratar un seguro médico de viaje con una cobertura mínima de 30.000 euros, que incluya asistencia médica, hospitalización y repatriación sanitaria, sin franquicias ni copagos. Este requisito está recogido en el Reglamento (CE) 810/2009 del Parlamento Europeo, que regula la tramitación de este tipo de visados en los 29 países del Espacio Schengen.
Otros países lo exigen como condición de entrada independientemente del visado: Cuba, Ecuador (para las Islas Galápagos), Qatar y Emiratos Árabes Unidos, entre otros. Argentina lo incorporó como requisito obligatorio para extranjeros en mayo de 2025. Además, la Unión Europea tiene prevista para finales de 2026 la puesta en marcha del sistema ETIAS, una autorización electrónica de viaje que reforzará los controles de entrada al espacio europeo.
Aunque para muchos destinos populares no exista una obligación legal, los datos del sector muestran que viajar sin protección puede resultar una decisión muy costosa. Para comprender cómo se estructura el coste de una póliza, puede resultar útil conocer qué es la prima de un seguro y cómo se determina.
¿La Tarjeta Sanitaria Europea es suficiente?
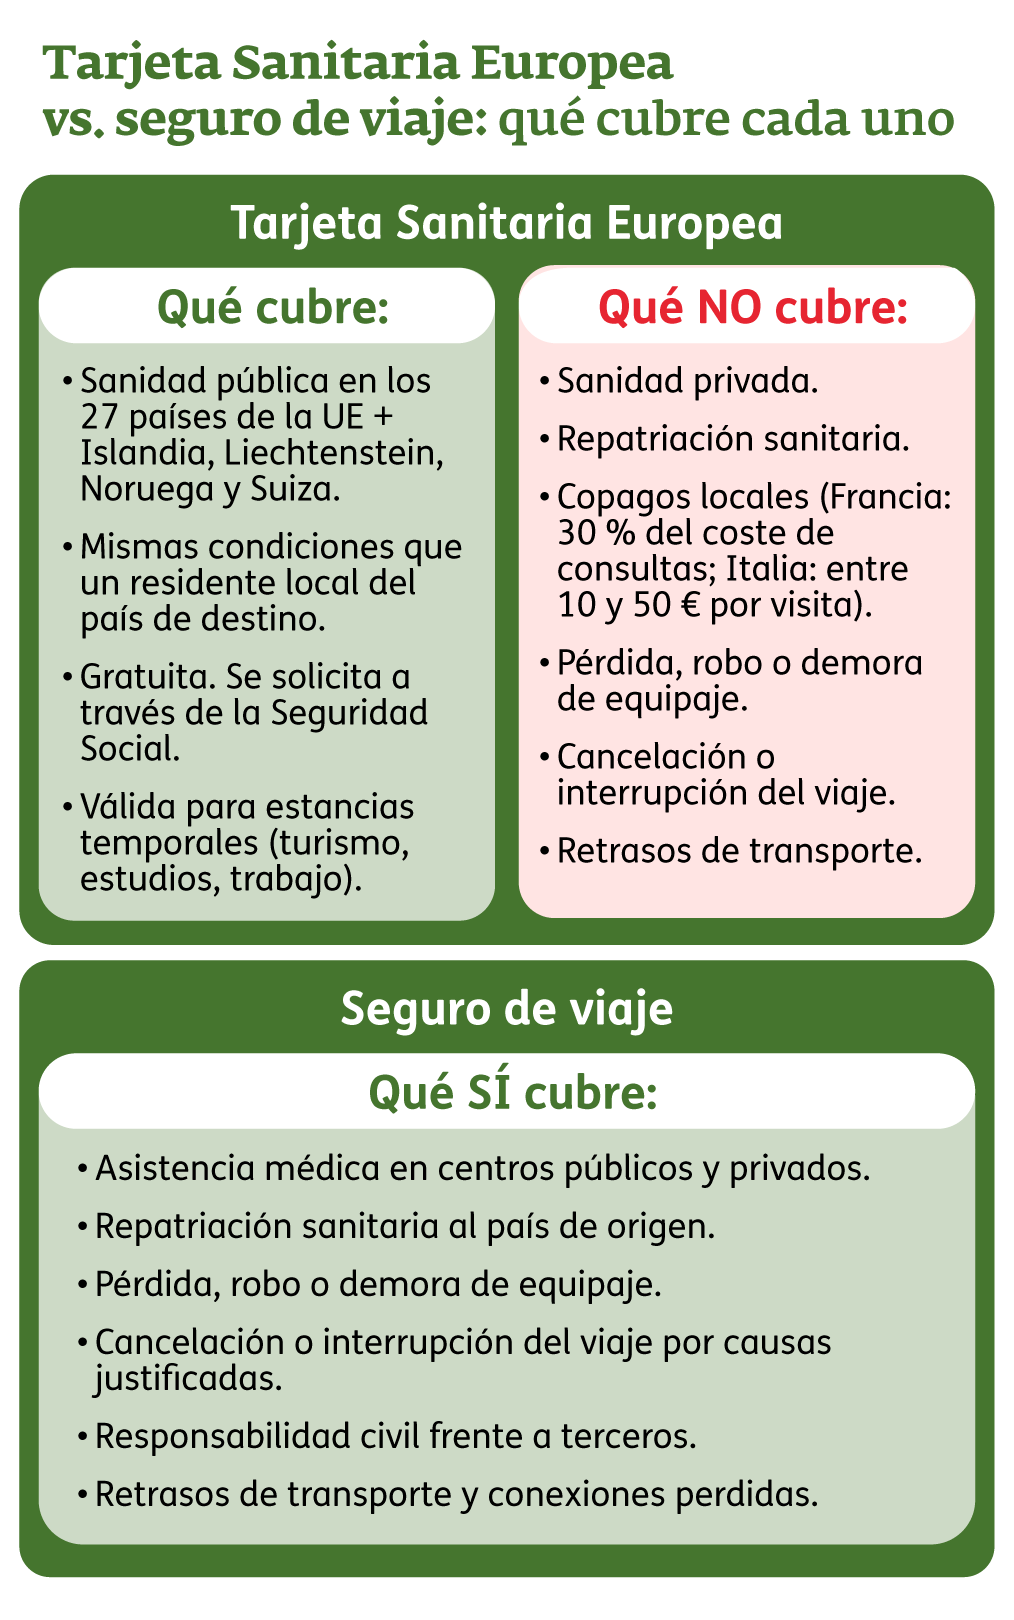
Este es probablemente el mito más extendido entre los viajeros europeos. La Tarjeta Sanitaria Europea (TSE) permite acceder a la sanidad pública en los países de la UE, Islandia, Liechtenstein, Noruega y Suiza, en las mismas condiciones que un residente local. Es gratuita, se solicita a través de la Seguridad Social y resulta útil. Pero tiene limitaciones importantes que conviene conocer antes de dar por cubierto un seguro de viaje.
La propia Comisión Europea advierte de que la TSE no es una alternativa a un seguro de viaje:
-
No cubre la sanidad privada. Solo es válida en centros del sistema público. En muchos países europeos, el centro más cercano o accesible en una urgencia puede ser privado.
-
No incluye repatriación sanitaria. Un traslado en avión medicalizado desde Europa puede costar entre 30.000 y 80.000 euros, un gasto que recae íntegramente sobre el viajero.
-
No elimina los copagos locales. En Francia, el paciente asume un 30% del coste de las consultas. En Italia, los copagos oscilan entre 10 y 50 euros por visita.
-
No cubre pérdida de equipaje, cancelaciones ni retrasos de transporte.
La opción más prudente es combinar ambas herramientas: llevar la TSE para el acceso básico a la sanidad pública y complementarla con un seguro de viaje que cubra lo que la tarjeta no alcanza.
¿Qué diferencia hay entre un seguro de viaje y un seguro de salud?
Es habitual pensar que, al tener contratado un seguro de salud, la cobertura se extiende automáticamente a cualquier viaje. Sin embargo, los tipos de seguro responden a necesidades diferentes y sus coberturas no siempre son intercambiables.
Un seguro de salud convencional está diseñado para cubrir la asistencia médica dentro del territorio nacional, con acceso a un cuadro médico determinado. Algunas pólizas incluyen cobertura de asistencia en viajes al extranjero, pero suele tener límites específicos y no cubrir aspectos como la cancelación del viaje, la pérdida de equipaje o la responsabilidad civil.
Un seguro de viaje, en cambio, está concebido para la duración de un desplazamiento concreto. Su vigencia coincide con las fechas del viaje y sus coberturas responden a los riesgos propios de desplazarse: desde una urgencia médica en otro país hasta una maleta extraviada o un vuelo cancelado.
Antes de planificar un viaje, conviene revisar las condiciones de la póliza de salud vigente para comprobar si incluye algún tipo de asistencia internacional. Conocer el funcionamiento de los siniestros y las coberturas de un seguro ayuda a tomar esta decisión con más criterio.
¿Se puede contratar un seguro de viaje una vez iniciado el viaje?
Algunas aseguradoras permiten la contratación online incluso estando ya en el destino, aunque la cobertura puede comenzar unas horas después de la compra. Lo más recomendable es contratarlo antes de la salida para que la protección sea efectiva desde el primer momento del desplazamiento.
¿El seguro de viaje cubre enfermedades preexistentes?
Depende de la póliza. La mayoría de los seguros estándar excluyen enfermedades diagnosticadas previamente, aunque algunos planes más completos ofrecen cobertura parcial o total para crisis agudas de condiciones preexistentes. Es fundamental revisar las condiciones particulares antes de contratar.
¿Un seguro de viaje cubre la práctica de deportes de aventura?
No todos. Los seguros básicos suelen excluir actividades consideradas de riesgo, como el buceo, el esquí fuera de pista o el parapente. Si el viaje incluye deportes de aventura, es necesario verificar que la póliza contemple estas actividades o contratar una cobertura específica.


Compartir
Ofrecemos un espacio para el debate y conocimiento de las últimas tendencias en innovación social y responsabilidad empresarial a través de nuestro blog y nuestra publicación anual en papel.